Cession d'entreprise : définition, étapes et fiscalité du dirigeant
Céder une entreprise, c'est vendre le fonds de commerce ou les titres de la société, deux opérations aux règles distinctes. Depuis le 1er janvier 2026, les plus-values de cession relèvent du prélèvement forfaitaire unique porté à 31,4 % par la loi de financement de la Sécurité sociale pour 2026, sauf apport à une holding ou abattement retraite du dirigeant.
Vendre le fonds de commerce ou céder les titres : quelle différence ?
La cession d'une entreprise prend deux formes juridiques bien distinctes, et le choix entre les deux n'est jamais neutre pour le cédant comme pour le repreneur. Dans le cas du fonds de commerce, on cède l'entreprise en tant que source d'exploitation : clientèle, enseigne, droit au bail, matériel, mais pas les dettes ni les contrats attachés à la société elle-même. Le repreneur, qu'il soit une personne physique ou une société, acquiert une activité sans hériter du passé juridique de la structure qui l'exploitait.
La cession de titres, actions ou parts sociales selon la forme de la société, fonctionne autrement : c'est la société elle-même qui change de mains, avec l'ensemble de son passif. Le principal risque pour l'acquéreur tient à l'apparition ultérieure de dettes inconnues au moment de la vente, ce qui justifie l'importance des audits et des garanties de passif négociées dans le protocole.
Il convient aussi de distinguer céder de transmettre. Céder désigne une opération à titre onéreux, avec un prix de cession négocié entre les parties. Transmettre peut au contraire s'effectuer à titre gratuit, notamment dans un cadre familial, par donation ou succession, selon des règles fiscales et juridiques différentes de celles d'une vente classique.
Quelles sont les étapes d'une cession, de la valorisation au closing ?
Une cession d'entreprise suit un déroulement structuré, que l'opération concerne une PME francilienne, une société industrielle en Auvergne-Rhône-Alpes ou un commerce de Centre-Val de Loire. L'ordre des étapes conditionne la sécurité juridique de chaque partie.
- Évaluation objective de l'entreprise, souvent réalisée avec l'appui d'un expert-comptable ou d'un avocat, pour fixer une fourchette de prix de cession.
- Phase de confidentialité pendant laquelle le dossier de cession est présenté à des repreneurs potentiels, personnes physiques ou sociétés.
- Signature d'une lettre d'intention, document non engageant qui pose le cadre des négociations à venir.
- Audit d'acquisition mené par le repreneur, portant sur les comptes, le chiffre d'affaires, l'effectif et les éventuels contentieux.
- Rédaction du protocole d'accord, qui organise la responsabilité des parties à la négociation et encadre les garanties.
- Signing, qui correspond à la signature du contrat d'acquisition.
- Closing, moment du transfert des fonds correspondant au prix et des actions ou parts sociales.
- Ajustement éventuel du prix via les closing accounts, lorsque le prix de la cession est révisé après la réalisation de l'opération, en fonction des comptes arrêtés à la date de transfert.
Quelles obligations d'information pèsent sur l'employeur envers les salariés ?
La cession d'une entreprise ne concerne pas seulement le cédant et le repreneur : elle déclenche aussi une information des salariés, distincte de celle qui s'adresse aux représentants du personnel lorsqu'il en existe. Cette obligation vise à permettre aux salariés de se positionner, le cas échéant, sur une éventuelle reprise, sans pour autant leur conférer un droit de préférence automatique sur l'opération.
Cette information s'inscrit dans le calendrier global de la cession, généralement en amont du closing, une fois que l'opération est suffisamment avancée pour être communiquée sans compromettre sa réalisation. Elle doit néanmoins composer avec l'impératif de confidentialité qui prévaut durant la phase de recherche de repreneurs évoquée précédemment : informer trop tôt risquerait de déstabiliser l'entreprise avant même que l'accord soit finalisé.
Les modalités pratiques de cette information varient selon la taille de l'entreprise et la nature de l'opération, qu'il s'agisse d'une cession de fonds de commerce ou d'une cession de titres. Dans tous les cas, cédant et repreneur ont intérêt à se faire accompagner par un avocat ou un expert-comptable pour sécuriser cette étape, qui s'ajoute aux obligations déjà identifiées dans le dossier de cession.
Quel impôt sur la plus-value depuis la hausse du PFU en 2026 ?
Lorsqu'un dirigeant cède les titres de sa société, la plus-value réalisée relève, par défaut, du prélèvement forfaitaire unique. Depuis le 1er janvier 2026, ce taux a été porté à 31,4 %, contre un niveau inférieur auparavant. Cette hausse résulte de la loi de financement de la Sécurité sociale pour 2026, qui a modifié les paramètres du prélèvement applicable aux revenus du capital.
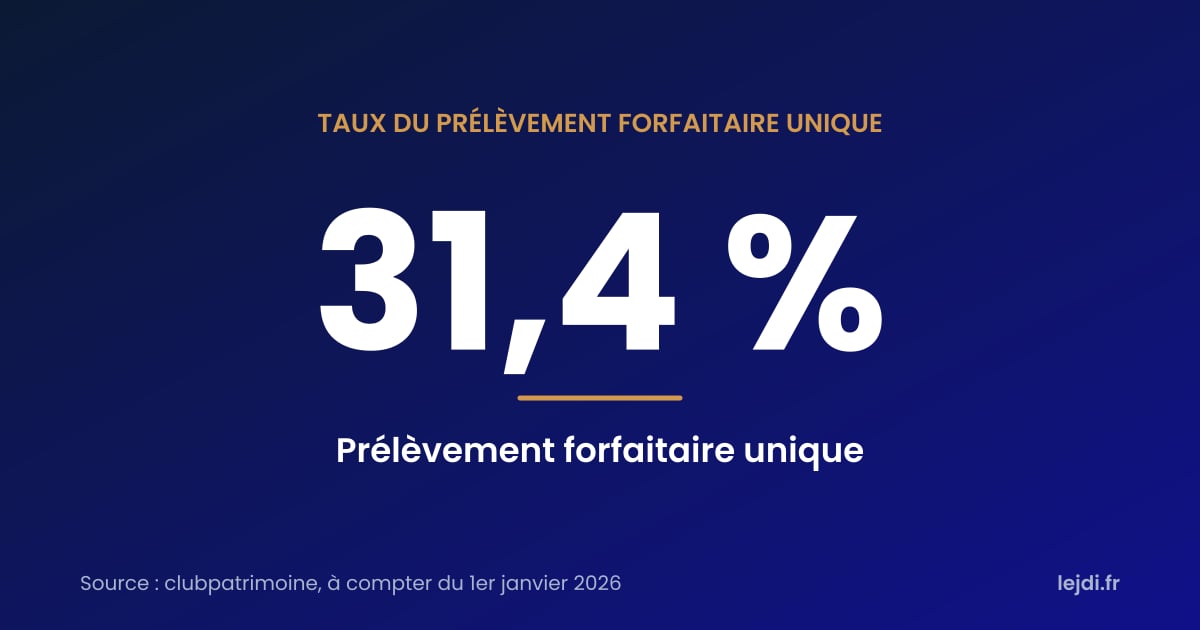
Le PFU se décompose en deux parts : une part correspondant à l'impôt sur le revenu, fixée à 12,8 % en 2026, et une part de prélèvements sociaux qui complète le taux global. Ce mécanisme s'applique de plein droit, sauf option pour le barème progressif de l'impôt sur le revenu, qui reste ouverte au contribuable selon sa situation personnelle.
Point notable, cette hausse du taux s'applique de façon rétroactive aux plus-values mobilières perçues en 2025, et non aux seules opérations réalisées à compter de 2026. Un dirigeant ayant cédé ses titres l'année précédente doit donc intégrer ce nouveau taux dans le calcul de son imposition, ce qui modifie sensiblement le produit net de la cession par rapport aux estimations faites avant l'adoption du texte.
Apporter les titres à une holding : quelles conditions de réinvestissement ?
Le PFU n'est pas la seule voie fiscale ouverte au dirigeant qui cède sa société. Le mécanisme de l'apport-cession, prévu à l'article 150-0 B ter du CGI, permet de reporter l'imposition de la plus-value lorsque le dirigeant apporte ses titres à une holding qu'il contrôle, avant que celle-ci les cède à son tour.
Ce report n'est pas automatique ni illimité : il suppose que la holding réinvestisse une partie du produit de cession dans une activité économique, dans un délai fixé par la loi. Selon Légifrance, l'article impose un réinvestissement de 70 % du produit de cession dans un délai de trois ans. Selon impots.gouv.fr, ce seuil était auparavant fixé à 60 % dans un délai de deux ans. Pour les cessions intervenues avant le 1er janvier 2019, impots.gouv.fr indique un seuil de réinvestissement de 50 %.
Ces pourcentages ne constituent pas des options au choix du dirigeant : ils correspondent à des règles qui se sont succédé dans le temps, et c'est la date de la cession qui détermine le seuil applicable. Un dirigeant envisageant un apport-cession doit donc vérifier, avec un avocat ou un expert-comptable, le régime en vigueur à la date exacte de son opération avant d'évaluer les conséquences juridiques et fiscales du montage.
L'abattement pour départ à la retraite du dirigeant : qui peut en bénéficier ?
Un second dispositif, distinct de l'apport-cession, s'adresse spécifiquement au dirigeant de PME qui part à la retraite au moment de céder ses titres. L'article 150-0 D ter du CGI prévoit un abattement fixe de 500 000 euros applicable à la plus-value de cession, avant application du taux d'imposition retenu.
Cet abattement est soumis à des conditions précises. Le dirigeant doit avoir exercé une fonction de direction de façon continue pendant les cinq années précédant la cession. Il doit ensuite faire valoir ses droits à la retraite et cesser toute fonction de direction dans un délai de deux ans après la cession, ce délai ayant été porté à trois ans pour les départs en retraite intervenus entre le 1er janvier 2019 et le 31 décembre 2021.
Ces conditions cumulatives, durée d'exercice avant la cession et délai de cessation de fonction après, rendent ce dispositif plus exigeant qu'il n'y paraît au premier abord, et leur vérification relève le plus souvent d'un accompagnement par un expert-comptable ou un avocat spécialisé dans l'accompagnement cédant-repreneur.
À retenir : le délai pour cesser toute fonction après la cession dépend de la date de départ en retraite du dirigeant, deux ans en règle générale, trois ans pour un départ intervenu entre 2019 et 2021.
Questions fréquentes
Faut-il obligatoirement passer par un intermédiaire ou un cabinet spécialisé pour vendre son entreprise ?
Ce n'est pas une obligation légale, mais c'est une pratique courante pour les opérations qui dépassent le cadre d'une simple transmission familiale. Un intermédiaire aide à trouver des repreneurs, à structurer le dossier de cession et à négocier le prix, tandis qu'un avocat ou un expert-comptable sécurise les aspects juridiques et fiscaux. Pour une petite structure, le dirigeant peut mener seul une partie du processus, mais l'accompagnement réduit le risque d'erreur dans les clauses du protocole.
Peut-on céder une entreprise en difficulté ou en redressement judiciaire ?
Oui, mais la procédure diffère sensiblement d'une cession classique. Dans ce cas, c'est souvent le tribunal de commerce qui organise la cession, via un plan de cession arrêté par le juge, et les repreneurs potentiels déposent des offres encadrées par la procédure collective. Les règles de garantie de passif et de négociation libre entre les parties, qui prévalent dans une cession amiable, laissent alors la place à un cadre judiciaire plus contraint.
Que se passe-t-il si le repreneur ne parvient pas à financer la totalité du prix de cession ?
Plusieurs montages existent pour pallier un financement incomplet, comme le crédit-vendeur, où le cédant accepte un paiement échelonné d'une partie du prix, ou le recours à un prêt bancaire complété par des aides à la reprise d'entreprise. Ces solutions s'organisent dans le protocole d'accord et impliquent des garanties spécifiques pour protéger le cédant en cas de défaillance du repreneur. Le choix du montage dépend de la taille de l'opération et de la solidité financière du repreneur.
Une cession d'entreprise peut-elle être annulée après le closing ?
Une annulation reste possible mais seulement dans des cas limités, par exemple en cas de vice du consentement, de fraude ou de non-respect d'une condition suspensive qui n'aurait pas été levée avant la signature. En dehors de ces situations, le protocole d'accord et les garanties de passif encadrent plutôt les recours financiers entre les parties après le closing, sans remettre en cause l'opération elle-même. Toute contestation sérieuse nécessite l'intervention d'un avocat pour apprécier les voies de recours disponibles.