Investissement immobilier en 2026 : formes, stratégies et risques
L'investissement immobilier regroupe l'achat locatif direct, les parts de SCPI et le crowdfunding immobilier : chaque forme a ses propres mécanismes, montants d'entrée et risques. Avant d'acheter, mieux vaut définir son profil d'investisseur, car les frais d'acquisition dans l'ancien atteignent 7 à 8 % selon Jérôme Rubin, et aucune stratégie ne rattrape un bien acheté trop cher.
Investissement locatif direct, SCPI ou crowdfunding : quelles différences ?
L'achat locatif direct consiste à acquérir un bien, nu ou meublé, pour le louer soi-même. L'investisseur choisit l'emplacement, finance l'achat par crédit immobilier, gère les travaux et perçoit des loyers qui constituent des revenus fonciers ou des bénéfices industriels et commerciaux selon le régime retenu.
La société civile de placement immobilier fonctionne différemment : l'épargnant achète des parts d'une structure qui détient et gère elle-même un parc d'immeubles, souvent des bureaux ou des commerces. Cette pierre papier permet de mutualiser le risque locatif sur plusieurs biens et plusieurs locataires, sans les contraintes de gestion directe. Le ticket d'entrée reste accessible : certaines sociétés de gestion ouvrent leurs parts dès 200 euros en 2025.
Le crowdfunding immobilier propose un troisième mécanisme : l'investisseur prête de l'argent, via une plateforme, à un promoteur ou un marchand de biens pour financer une opération, en échange d'un intérêt fixé à l'avance sur une durée courte. Le créneau historique de ce ticket d'entrée se situait autour de 1 000 euros en octobre 2026, un seuil que plusieurs plateformes ont depuis abaissé : La Première Brique propose un ticket minimum d'un euro, quand d'autres acteurs comme Buildr fixent la barre à 5 000 euros. Le créneau le plus répandu reste toutefois proche de 1 000 euros.
Quelle que soit la forme choisie, le risque de perte en capital existe : les parts de SCPI ne sont pas garanties, et leur valeur peut baisser. Selon l'ASPIM, le taux de distribution moyen des SCPI de rendement s'est établi à 4,52 % en 2023, puis à 4,72 % en 2024, avant que le marché des SCPI dans son ensemble n'atteigne 4,91 % en 2025. Ces niveaux passés ne préjugent en rien des performances futures.
Reste à savoir laquelle de ces trois formes convient le mieux : la réponse dépend moins d'une tendance de marché que du profil de l'investisseur, de ses objectifs et de sa tolérance au risque.
Quel profil d'investisseur oriente quelle stratégie locative ?
Il n'existe pas de stratégie immobilière universellement supérieure aux autres : la meilleure stratégie est celle qui correspond au profil de l'investisseur, à sa situation et à sa personnalité. Un montage objectivement rentable peut mettre en difficulté un investisseur qui ne s'y reconnaît pas, par exemple parce qu'il redoute la gestion d'une colocation ou qu'il ne supporte pas la vacance locative inhérente à la location courte durée.
Trois profils se dessinent généralement. Le profil prudent privilégie des opérations qui limitent l'incertitude : résidence principale à potentiel de valorisation, location nue sur longue durée, avec un locataire stable. Le profil tempéré accepte davantage de gestion active en échange d'un rendement supérieur : colocation, coliving, location meublée optimisée. Le profil offensif recherche l'effet de levier maximal avec des opérations plus complexes : location courte durée, immeuble de rapport, achat-revente.
Ces approches ne s'excluent pas : un même immeuble peut combiner des lots en longue durée et d'autres en courte durée. Le profil n'est pas figé non plus : l'expérience accumulée pousse souvent un investisseur prudent vers des opérations plus audacieuses.
Pour situer son propre profil, trois questions aident à trancher : quelle vision a-t-on de l'immobilier, cherche-t-on un revenu régulier ou une constitution de capital, et quel niveau de risque est-on prêt à assumer. L'erreur la plus fréquente consiste à inverser l'ordre logique en choisissant un bien avant d'avoir répondu à ces questions, alors que la démarche devrait aller du profil vers la stratégie, puis vers le secteur et enfin vers le bien. Selon un sondage mené par Jérôme Rubin auprès de 106 participants, le choix de la stratégie arrive en tête des freins cités, pour 34 % des réponses.
Comment sécuriser le financement et le budget avant d'acheter ?
Un projet d'investissement locatif se finance le plus souvent par crédit immobilier, et la qualité du dossier présenté à la banque conditionne largement les conditions obtenues. Un dossier solide comprend une épargne de précaution, une situation professionnelle stable et un taux d'endettement maîtrisé : c'est sur cette base que la banque évalue le risque du projet, bien avant d'examiner le bien lui-même.
Un refus de financement n'est pas toujours définitif. Le refinancement, qui consiste à mobiliser la valeur d'un patrimoine déjà constitué pour débloquer un nouveau prêt, permet parfois de relancer un projet qu'une première banque a écarté.
Les banques ne peuvent pas prêter au-delà d'un taux d'usure fixé par catégorie de crédit. Depuis le 1er octobre 2026, selon Service-Public.fr, ces plafonds s'établissent ainsi :
| Type de prêt | Taux d'usure maximal |
|---|---|
| Taux fixe, moins de 10 ans | 4,09 % |
| Taux fixe, de 10 à moins de 20 ans | 4,68 % |
| Taux fixe, 20 ans et plus | 5,4 % |
| Taux variable | 5,52 % |
| Prêt-relais | 6,49 % |
Ces plafonds encadrent le coût du crédit, mais ne disent rien du coût total d'acquisition. Dans l'ancien, les frais liés à l'achat, notaire et garantie compris, représentent généralement 7 à 8 % du prix du bien, selon Jérôme Rubin. À cela s'ajoute, le cas échéant, un budget travaux qu'il est possible d'estimer dès la première visite, à 10 ou 15 % près selon Jérôme Rubin, ce qui permet d'éviter une mauvaise surprise au moment de signer.
Quels dispositifs fiscaux restent accessibles pour l'investissement locatif en 2026 ?
Le dispositif Pinel, qui offrait une réduction d'impôt en contrepartie d'un engagement de location à loyer plafonné, a pris fin le 31 décembre 2024. Les investissements réalisés avant cette date continuent toutefois de produire leurs effets : l'avantage fiscal se poursuit jusqu'au terme de l'engagement initial, dans la limite de douze ans. Pour les baux Pinel en cours, conclus ou renouvelés en 2026, les plafonds de loyer applicables ont été actualisés, aussi bien en métropole qu'outre-mer.
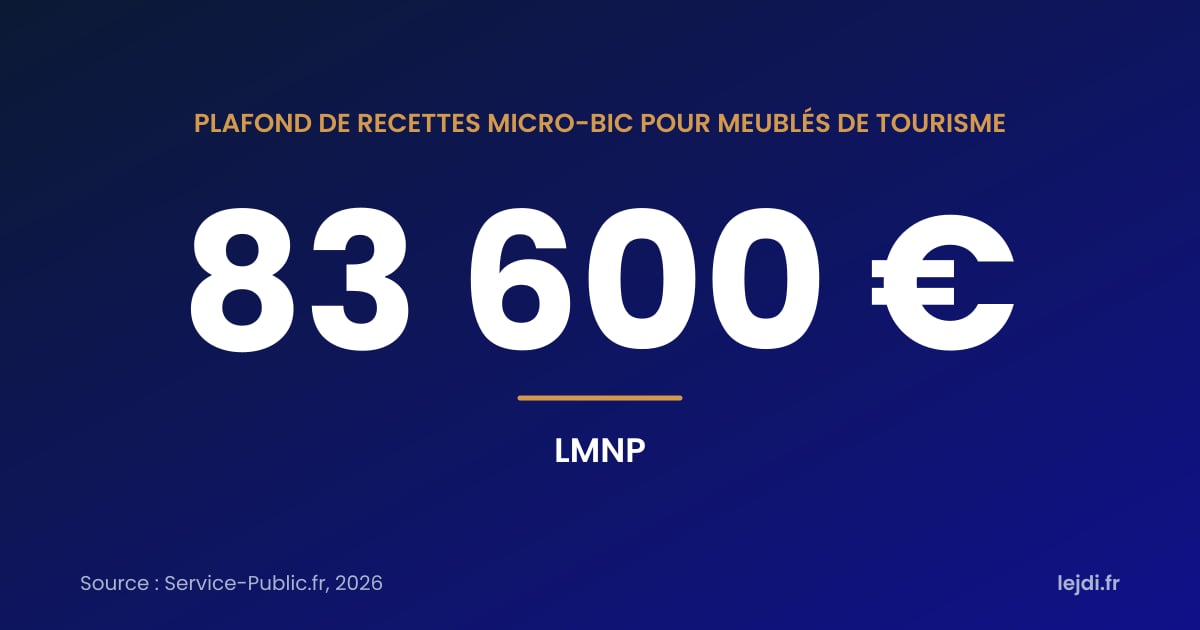
Pour les nouveaux projets, la location meublée non professionnelle reste l'un des régimes les plus utilisés. Elle permet de bénéficier d'un abattement forfaitaire en micro-BIC lorsque les recettes annuelles restent sous un plafond : celui-ci s'élève à 77 700 euros en 2025 pour les meublés de tourisme et les chambres d'hôte, selon Service-Public.fr, et passe à 83 600 euros en 2026. Pour les meublés de tourisme non classés, le plafond est fixé à 15 000 euros en 2025, selon Service-Public.fr, un niveau nettement plus bas qui pousse de nombreux loueurs à faire classer leur bien.
Deux autres seuils structurent ce régime. Le premier, fixé à 23 000 euros de recettes pour le foyer fiscal, distingue le statut de loueur en meublé non professionnel de celui de loueur en meublé professionnel, avec des conséquences sur l'imputation des déficits et la fiscalité à la revente. Le second, également fixé à 23 000 euros, déclenche l'assujettissement aux cotisations sociales pour la location meublée de courte durée, au-delà du simple prélèvement à l'impôt sur le revenu. Ces seuils identiques mais distincts méritent d'être distingués avant de se lancer dans une activité de location meublée régulière.
Quels risques limiter avant de signer, notamment la performance énergétique ?
La rentabilité d'un investissement immobilier se décide au moment de l'achat : aucune stratégie de gestion locative, aussi bien exécutée soit-elle, ne rattrape un bien acquis trop cher. Quatre vérifications permettent de limiter ce risque avant de formuler une offre.
La première consiste à établir le prix réel du secteur à partir des ventes effectivement conclues, et non des annonces en cours, qui reflètent souvent des prétentions de vendeurs plutôt que des transactions. La deuxième porte sur le coût total du projet, frais d'acquisition et de crédit compris, et pas seulement sur le prix affiché. La troisième impose de chiffrer le budget travaux avant l'achat plutôt qu'après, pour éviter qu'un chantier sous-évalué n'absorbe toute la marge prévue. La quatrième concerne le diagnostic de performance énergétique et sa trajectoire réglementaire, qui détermine si un bien pourra encore être loué dans les années à venir.
Un logement mal classé n'est pas nécessairement à écarter : acheté avec une décote suffisante et rénové pour gagner des classes énergétiques, il peut devenir une opération intéressante, à condition d'avoir chiffré les travaux avant l'achat plutôt que de les découvrir ensuite. Trouver ce type d'opportunité suppose souvent de sortir des circuits classiques d'annonces et de chercher du côté du marché off-market, auprès de vendeurs qui n'ont pas encore mis leur bien en ligne.
À retenir : la location est progressivement interdite selon la classe énergétique du logement, avec les logements classés G concernés dès 2025, les classes F et G dès 2028 et les classes E, F et G dès 2034 ; comme tout investissement immobilier, l'achat d'un bien locatif expose à un risque de perte en capital et de vacance locative.
Questions fréquentes
Faut-il un apport pour investir dans l'immobilier locatif ?
Un apport n'est pas toujours obligatoire, certaines banques acceptant de financer un projet locatif à 100 %, voire en incluant les frais de notaire, lorsque le dossier de l'emprunteur est solide. Un apport reste cependant un facteur qui rassure le prêteur et peut permettre d'obtenir de meilleures conditions de taux. Son absence n'empêche pas un projet d'aboutir, mais elle rend l'examen du reste du dossier, épargne de précaution et stabilité professionnelle notamment, encore plus déterminant.
Peut-on investir dans l'immobilier locatif sans apport ni gestion active, via une assurance-vie ?
Oui, certains contrats d'assurance-vie proposent des unités de compte investies en parts de SCPI ou en OPCI, ce qui permet d'accéder à l'immobilier sans gérer un bien et avec un ticket d'entrée souvent réduit. Ce montage ajoute toutefois les frais propres au contrat d'assurance-vie à ceux de la société de gestion, et le capital investi reste soumis à un risque de perte, les unités de compte n'étant jamais garanties. La fiscalité applicable est alors celle de l'assurance-vie, distincte de celle des revenus fonciers classiques.
Que se passe-t-il si je revends un bien locatif avant la fin de l'emprunt ?
La revente avant la fin du crédit implique un remboursement anticipé du prêt restant dû, généralement accompagné d'indemnités de remboursement anticipé prévues au contrat, sauf cas d'exonération légale comme un changement de situation professionnelle. Le produit de la vente sert d'abord à solder la banque, le solde éventuel revenant à l'investisseur. La fiscalité sur la plus-value immobilière s'applique également, avec des abattements qui augmentent selon la durée de détention du bien.
Faut-il assurer un bien mis en location, et avec quelle garantie ?
Oui, un propriétaire bailleur a intérêt à souscrire une assurance propriétaire non occupant, qui couvre les périodes de vacance locative et les dommages non pris en charge par l'assurance du locataire. Cette garantie complète, sans la remplacer, l'assurance habitation que le locataire doit lui-même souscrire. Certains contrats proposent en complément une garantie loyers impayés, utile pour sécuriser les revenus en cas de défaillance du locataire.