Comprendre les marchés, décider mieux
Des analyses chiffrées et sourcées pour gérer son épargne et son patrimoine à court, moyen et long terme.
Derniers articles
Quelle stratégie immobilière est faite pour vous ? Les 3 profils d’investisseur
Comment investir son argent : les grandes familles de placements
Investir son argent consiste à répartir un capital entre plusieurs familles de placements, choisies selon l'horizon de temps et le niveau de risque accepté : épargne de précaution, assurance-vie, bourse, immobilier, produits structurés ou private equity. Chacune répond à un objectif différent, et leur combinaison dépend du profil de chacun, qu'il convient d'affiner avec un conseiller si besoin.
Contrat de capitalisation : définition, fonctionnement et risques
Le contrat de capitalisation est un placement d'assurance sans assuré : il ne prend pas fin au décès du souscripteur et se transmet, par donation ou succession, selon les règles du Code des assurances. Il se distingue de l'assurance-vie par ce mode de transmission et par sa fiscalité propre, et comporte, comme elle, un risque de perte en capital sur les unités de compte.
Placer 200 000 euros : le choix dépend du profil, pas du montant
Avec 200 000 euros à placer, le choix de l'enveloppe dépend d'abord de l'horizon, du besoin de revenus, du risque accepté et de la transmission, pas du montant. En assurance-vie, les primes versées après 70 ans restent taxables au-delà de 30 500 €, et chaque bénéficiaire garde un abattement de 152 500 € avant la taxe de 20 %, selon impots.gouv.fr.
Le contrat de capitalisation pour une personne morale, expliqué
Une société peut souscrire un contrat de capitalisation, mais pas une assurance-vie, réservée aux personnes physiques. Ce guide détaille l'éligibilité des personnes morales, la fiscalité à l'impôt sur les sociétés, la comptabilisation du contrat et les critères de choix pour une holding ou une SCI disposant de trésorerie excédentaire.
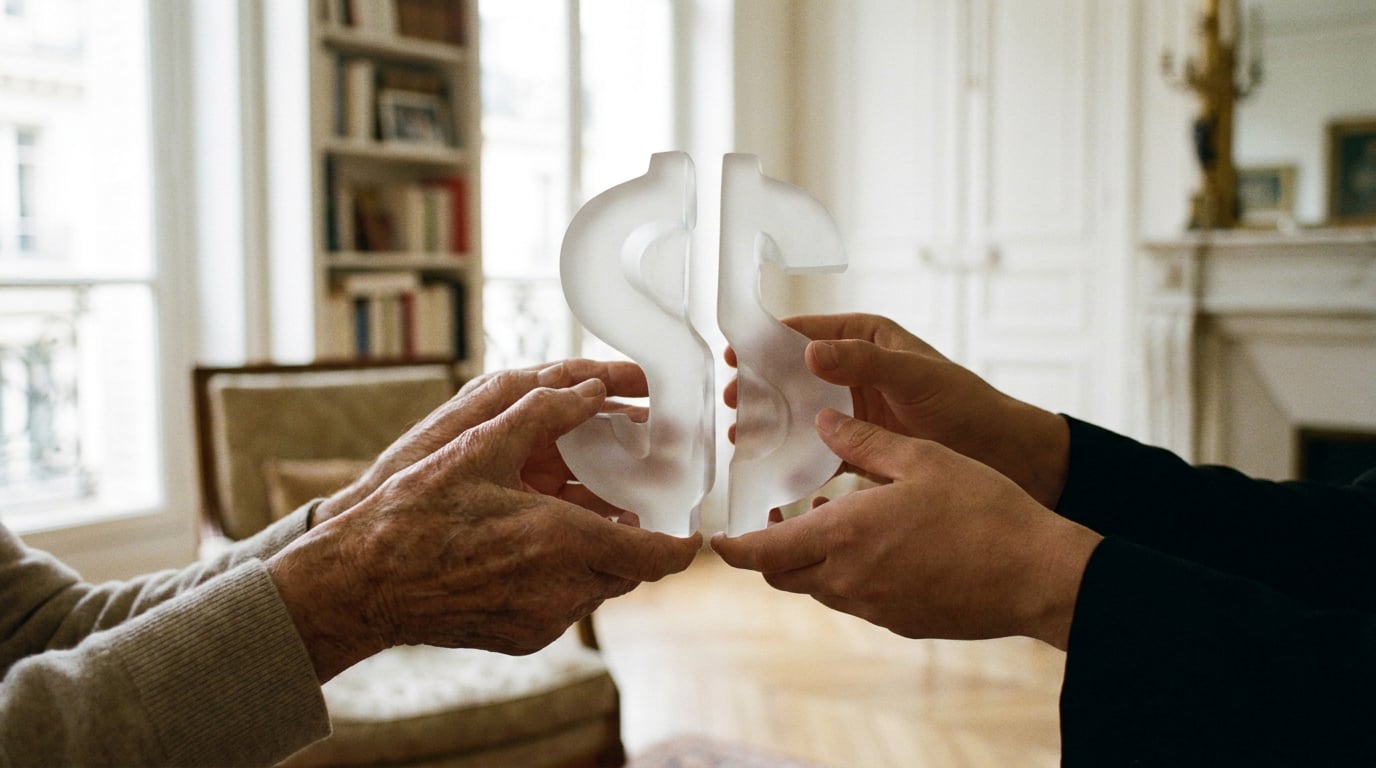
Donner un contrat de capitalisation en démembrement après 60 ans
Oui : un contrat de capitalisation peut être donné à ses enfants en nue-propriété, et seule cette nue-propriété supporte des droits de donation, calculés selon le barème de l'âge de l'usufruitier fixé par l'article 669 du CGI (Légifrance). Les rachats et le décès de l'usufruitier obéissent ensuite à des règles propres, détaillées plus loin.
Recevez le JDI chaque semaine
Une analyse par semaine, chiffres sourcés, zéro bruit.
Qui sommes-nous ?
Le Journal de l'Investisseur est un média éditorial financier français. Il s'adresse aux investisseurs particuliers avertis.
Le journal publie des analyses de marchés, de patrimoine et de fiscalité. Chaque chiffre est sourcé et daté. Le JDI ne commercialise aucun placement.
Partenaires
Liens commerciaux. Le Journal de l'Investisseur ne commercialise aucun placement et ne formule aucun conseil en investissement.