Plus-value de cession de titres : calcul, PFU et abattements
Lorsqu'un dirigeant ou un associé cède ses titres, la plus-value est en principe soumise au prélèvement forfaitaire unique, sauf option pour le barème progressif de l'impôt sur le revenu. Le dirigeant partant à la retraite peut bénéficier d'un abattement fixe sur option, sous conditions.
Qu'est-ce qu'une plus-value de cession de titres et comment la calculer ?
Lorsqu'un associé ou un dirigeant vend les actions ou les parts sociales qu'il détient dans une société, il réalise une plus-value de cession de titres si le prix obtenu dépasse ce qu'il avait payé pour les acquérir. Ce gain est un revenu imposable, distinct de la plus-value immobilière qui porte sur la vente d'un bien bâti ou non bâti : les règles de calcul, les abattements et le régime d'imposition applicables ne sont pas les mêmes.
Ce mécanisme concerne aussi bien l'associé d'une société anonyme simplifiée (Sas) cédant ses actions que l'associé d'une société à responsabilité limitée cédant des parts sociales. Le cédant peut être un dirigeant historique de l'entreprise, un investisseur minoritaire ou un héritier ayant reçu des titres par succession ou donation. Dans tous les cas, c'est la cession, c'est-à-dire le transfert de propriété à titre onéreux, qui déclenche l'imposition.
Cette opération s'inscrit souvent dans le cadre d'une cession d'entreprise, lorsque le dirigeant transmet sa société à un repreneur, à ses enfants ou à un tiers. Le calcul de la plus-value constitue alors la première étape avant de déterminer le régime fiscal applicable et les abattements éventuels.
Le calcul du gain net imposable repose sur une méthode simple dans son principe. Il s'agit de soustraire du prix de cession le prix d'acquisition des titres cédés, puis de retrancher les frais et droits d'enregistrement supportés lors de l'acquisition ou de la cession, lorsqu'ils ont été effectivement payés par le cédant et qu'ils n'ont pas déjà été pris en compte ailleurs. Le prix d'acquisition retenu dépend du mode d'entrée dans le capital : il correspond à la valeur payée en cas d'achat, ou à la valeur retenue pour les droits de mutation en cas d'acquisition par succession ou donation.
Ce gain net ainsi déterminé constitue la base commune sur laquelle viennent ensuite s'appliquer le régime d'imposition choisi, PFU ou option pour le barème progressif de l'impôt sur le revenu, et les abattements pour durée de détention ou les abattements fixes prévus par certains dispositifs particuliers. La suite de l'article détaille ces deux étages, qui déterminent le montant final d'impôt dû sur la plus-value de cession de titres.
PFU ou barème progressif : quel régime s'applique à la plus-value de cession de titres ?
Depuis l'entrée en vigueur de la flat tax le 1er janvier 2018, la plus-value de cession de titres de société est en principe soumise au prélèvement forfaitaire unique, sauf si le contribuable opte pour le barème progressif de l'impôt sur le revenu. Ce choix se fait globalement, pour l'ensemble des revenus et gains de capitaux mobiliers du foyer fiscal, et non titre par titre.
Le tableau suivant compare les deux régimes sur les mêmes critères, à la date indiquée pour chaque donnée.
| Critère | PFU | Option pour le barème progressif |
|---|---|---|
| Taux global applicable | 31,40 % depuis le 1er janvier 2026 | Taux marginal d'imposition du foyer, plus prélèvements sociaux |
| Composition du taux | 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux | Barème progressif de l'impôt sur le revenu, plus prélèvements sociaux |
| CSG déductible | Non | Oui, à hauteur de 6,8 % |
| CRDS déductible | Non | Non |
| Évolution depuis le 1er janvier 2026 | Passé de 30 % à 31,40 % | Non concerné par cette évolution |
Le taux global du PFU est ainsi passé de 30 % jusqu'au 31 décembre 2025 à 31,40 % depuis le 1er janvier 2026, à la suite de la loi de finances pour 2026. Selon impots.gouv.fr, le taux de la CSG sur les revenus du patrimoine et les produits de placement s'établit à 10,6 % pour les revenus de 2025 déclarés en 2026.
La déductibilité partielle de la CSG, qui ne joue qu'en cas d'option pour le barème progressif, et non en cas d'application du PFU, peut atténuer l'écart entre les deux régimes selon la tranche marginale d'imposition du cédant. Aucun des deux régimes n'est par nature plus avantageux : le choix dépend de la situation personnelle du contribuable, de son taux marginal d'imposition et des abattements pour durée de détention ou abattements fixes auxquels il peut prétendre, qui ne s'appliquent qu'en cas d'option pour le barème progressif.
L'abattement fixe de 500 000 € pour le dirigeant partant à la retraite
L'article 150-0 D ter du Code général des impôts (CGI) prévoit un abattement fixe applicable aux gains nets de cession ou de rachat de titres réalisés par un dirigeant qui part à la retraite. Ce dispositif a d'abord concerné les cessions réalisées entre le 1er janvier 2018 et le 31 décembre 2024, selon l'article 150-0 D ter du CGI, avant d'être prorogé jusqu'au 31 décembre 2031 selon le cadre en vigueur.
L'abattement porte sur les titres ou sur des droits démembrés portant sur ces titres, notamment l'usufruit, selon l'article 150-0 D ter du CGI. Il ne s'applique donc pas seulement à la pleine propriété des actions ou des parts sociales, mais aussi à certaines situations de démembrement, sous réserve que les autres conditions du dispositif soient réunies.
Le bénéfice de cet abattement est subordonné à des conditions tenant à la fonction exercée par le cédant et à la durée de détention des titres. Le dirigeant doit avoir exercé des fonctions de direction effectives au sein de la société dont les titres sont cédés pendant les années précédant la cession, et il doit cesser toute fonction dans cette société et faire valoir ses droits à la retraite dans un délai encadré autour de la date de la cession. La société dont les titres sont cédés doit par ailleurs répondre à certaines conditions tenant à son activité et à sa taille, propres à ce régime de faveur.
À retenir : l'abattement fixe de 500 000 € ne joue que sur option pour le barème progressif de l'impôt sur le revenu, jamais en combinaison avec le prélèvement forfaitaire unique.
Cette articulation conditionne tout l'intérêt du dispositif. Un dirigeant qui choisirait le PFU renoncerait de fait à cet abattement, quand bien même il remplirait par ailleurs les conditions de fonction et de durée de détention exigées par l'article 150-0 D ter du CGI.
L'apport-cession à une holding : différer l'imposition de la plus-value
L'apport-cession (article 150-0 B ter) du CGI permet à un associé d'apporter ses titres à une société holding qu'il contrôle, avant que cette holding ne les cède à un tiers. L'apport initial génère en principe une plus-value, mais son imposition est placée en report : elle n'est pas due immédiatement, elle est différée jusqu'à la survenance d'un événement qui y met fin, comme la cession des titres reçus en échange de l'apport ou de certains titres détenus par la holding.
Ce report d'imposition est assorti d'obligations précises. Lorsque la holding cède les titres apportés dans un certain délai suivant l'apport, elle doit réinvestir le produit de cette cession dans un délai de trois ans, selon l'article 150-0 B ter du CGI. À l'expiration d'un délai de cinq ans, un quota de 75 % de titres éligibles doit être respecté au sein des réinvestissements effectués par la holding, selon Légifrance.
Le dispositif impose également un suivi déclaratif dans la durée. Lorsqu'un événement affecte les titres apportés, des obligations déclaratives s'appliquent pendant les trois années qui suivent cet événement, selon l'article 150-0 B ter du CGI. Par ailleurs, lorsque l'administration demande une attestation relative au respect des conditions du dispositif, le contribuable dispose d'un délai de trente jours pour la lui fournir, selon l'article 150-0 B ter du CGI.
À retenir : le non-respect du délai de réinvestissement de trois ans, du quota de 75 % à l'expiration des cinq ans, ou des obligations déclaratives qui en découlent, entraîne la remise en cause du report d'imposition.
Ce mécanisme s'adresse en priorité aux cédants qui envisagent de réinvestir une partie du produit de cession dans de nouveaux projets économiques, et non à ceux qui souhaitent simplement percevoir le produit de la vente sans contrainte de remploi.
Quelles démarches déclaratives accomplir après la cession de titres ?
Une fois la cession réalisée, le cédant doit accomplir plusieurs démarches déclaratives l'année suivant la cession, lors de la déclaration de ses revenus. Ces démarches suivent un ordre logique, de la détermination du gain jusqu'au paiement de l'impôt.
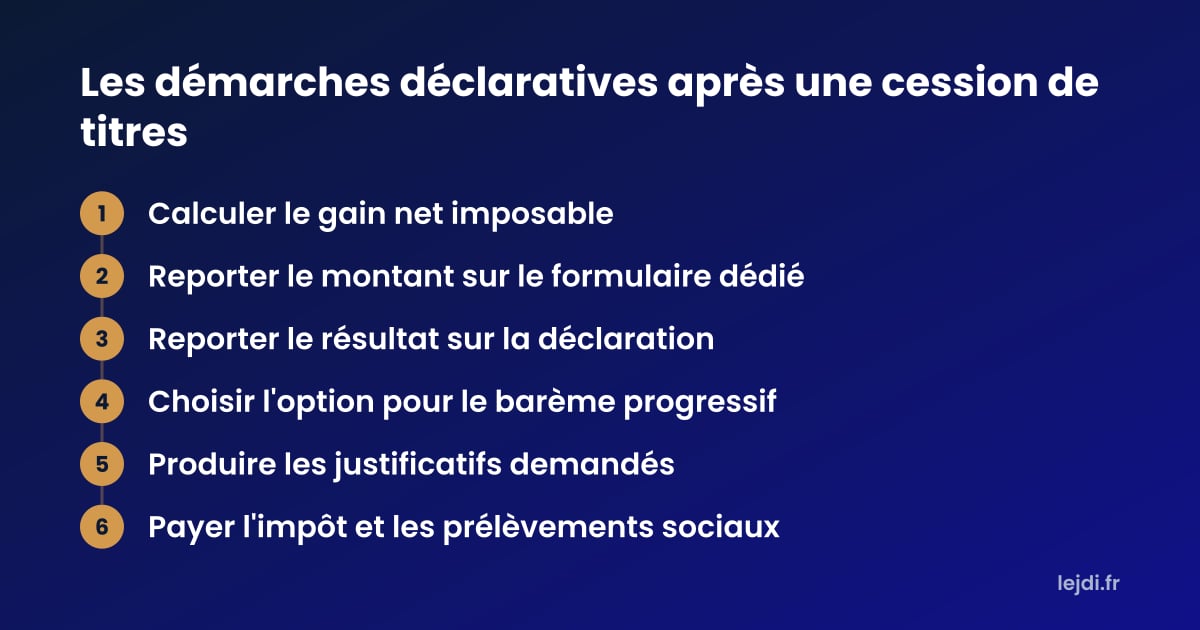
- Calculer le gain net imposable, en retranchant du prix de cession le prix d'acquisition des titres cédés ainsi que les frais et droits d'enregistrement afférents.
- Reporter ce montant sur le formulaire dédié aux plus-values de cession de valeurs mobilières, lorsque la nature des titres cédés ou le régime applicable rend ce formulaire obligatoire.
- Reporter le résultat de ce calcul sur la déclaration de revenus annuelle, dans les rubriques consacrées aux plus-values de cession de titres.
- Choisir, le cas échéant, l'option pour le barème progressif de l'impôt sur le revenu, option globale qui s'applique à l'ensemble des revenus et gains de capitaux mobiliers du foyer fiscal.
- En cas d'apport-cession, produire les pièces justificatives demandées par l'administration, notamment l'attestation relative au respect des conditions du report d'imposition, dans le délai de trente jours fixé par l'article 150-0 B ter du CGI.
- Payer l'impôt sur le revenu et les prélèvements sociaux dus au titre de la plus-value, selon les modalités et échéances propres à la déclaration de revenus.
Ces démarches interviennent l'année qui suit celle de la cession, au moment où le cédant établit sa déclaration de revenus. Un suivi rigoureux des pièces justificatives, en particulier en cas d'apport-cession ou de demande d'abattement fixe, permet d'éviter toute remise en cause ultérieure du régime appliqué.
Questions fréquentes
Que se passe-t-il si je réalise une moins-value lors de la cession de titres ?
Une moins-value de cession de titres s'impute sur les plus-values de même nature réalisées la même année, puis, en cas d'excédent, sur celles des dix années suivantes. Elle ne peut pas réduire un autre type de revenu, comme un salaire ou un revenu foncier. Cette imputation doit être reportée sur la déclaration de revenus, même en l'absence de plus-value à compenser cette année-là, pour conserver le droit au report.
Les titres détenus dans un PEA sont-ils concernés par ce régime d'imposition ?
Non, les titres logés dans un plan d'épargne en actions (PEA) suivent un régime fiscal spécifique, distinct de celui présenté ici pour les cessions de titres détenus hors enveloppe. Selon la durée de détention du plan, les gains réalisés dans le PEA peuvent être exonérés d'impôt sur le revenu, les prélèvements sociaux restant en principe dus. Le mécanisme de calcul du gain net et les abattements pour durée de détention ou abattement fixe du dirigeant partant à la retraite ne s'y appliquent pas.
Peut-on cumuler l'abattement fixe de 500 000 € avec un autre abattement pour durée de détention ?
Non, un même gain de cession ne peut bénéficier que d'un seul régime d'abattement à la fois. Si le dirigeant remplit les conditions de l'abattement fixe de 500 000 € prévu à l'article 150-0 D ter du CGI, ce dispositif se substitue aux abattements pour durée de détention qui pourraient par ailleurs s'appliquer sur option pour le barème progressif. Le choix entre les deux dépend des conditions remplies par le cédant et du montant du gain réalisé.
La cession de titres entre membres d'une même famille bénéficie-t-elle d'un traitement fiscal différent ?
La cession de titres au profit d'un conjoint, d'un partenaire de Pacs ou d'un enfant reste en principe une cession à titre onéreux imposable dans les mêmes conditions qu'une cession à un tiers, dès lors qu'un prix est effectivement versé. Elle se distingue d'une donation ou d'une succession, qui relèvent des droits de mutation à titre gratuit et non de l'imposition des plus-values de cession. Le prix de cession retenu doit correspondre à la valeur réelle des titres pour éviter toute requalification par l'administration fiscale.