Si vos revenus s’arrêtent demain, combien de temps votre vie tient-elle debout ?
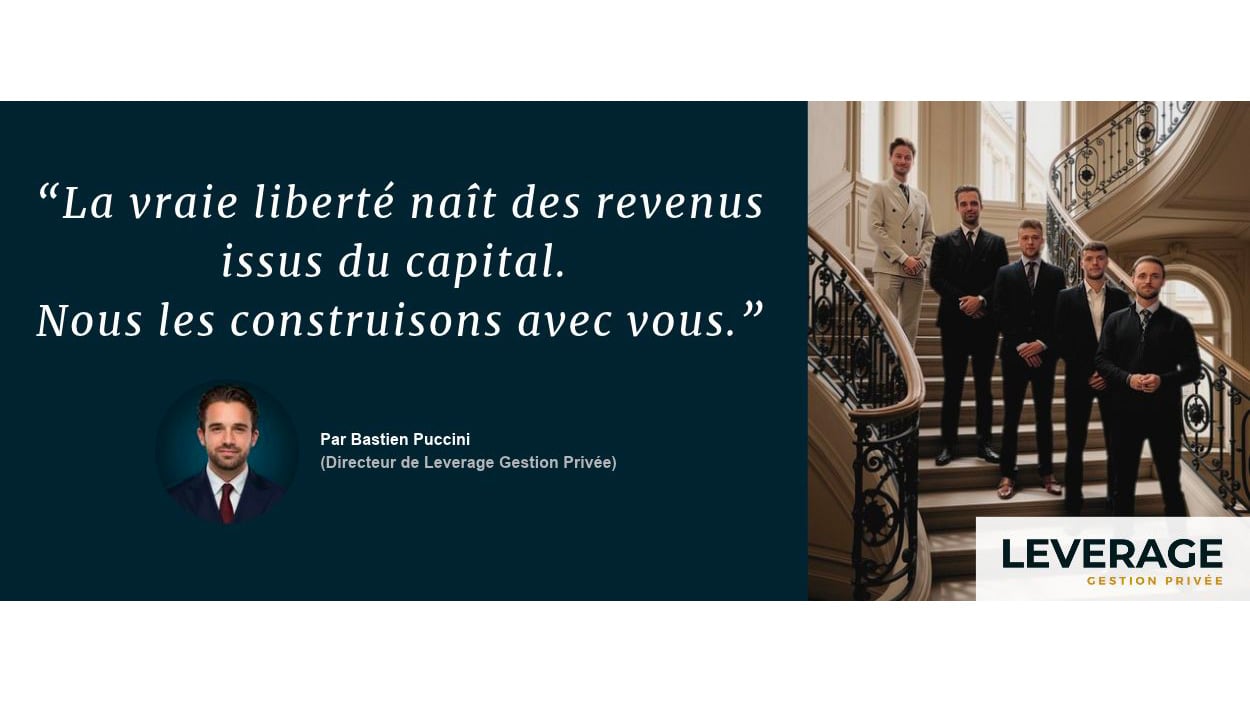
Inflation, dette publique, retraite : vous avez peut-être bâti un patrimoine solide. Mais avez-vous préparé ce qui prendra le relais lorsque votre travail ne suffira plus ? Voici pourquoi le Journal de l’Investisseur recommande Leverage Gestion Privée.
Le crédit continuera de tomber. Les factures aussi. Les études des enfants ne feront pas de pause.
Votre salaire, vos honoraires ou les revenus de votre entreprise, eux, peuvent ralentir.
Vous êtes dirigeant, cadre, kiné, chirurgien-dentiste, avocat, notaire.
Vous gagnez bien votre vie. Peut-être même très bien. Mais si votre activité s’interrompait maintenant, combien de temps pourriez-vous conserver votre niveau de vie ?
Prenons un exemple simple : 120 000 euros d’épargne disponible pour 8 000 euros de dépenses mensuelles représentent quinze mois de dépenses, en l’absence de toute autre rentrée d’argent, hors rendement et inflation.
15 mois seulement, moins d’un an et demi.
Une réserve qui semblait confortable devient soudain un compte à rebours.
Et pendant que vous travaillez à la reconstituer, les prix continuent d’avancer.
Votre argent peut perdre du terrain sans qu’un euro disparaisse de votre compte
En septembre 2026, les prix à la consommation ont augmenté de 3,1 % sur un an en France, selon les résultats définitifs de l’Insee. L’énergie a progressé de 21,3 %.
Le mécanisme est discret. Nos applications bancaires affichent toujours le même montant. Mais ce montant achète moins.
À titre d’illustration, 300 000 euros laissés sans rémunération pendant une période où les prix augmentent de 3,1 % ne représentent plus qu’environ 290 980 euros de pouvoir d’achat initial.
Presque dix milles euros de pouvoir d’achat érodé.
Ce calcul illustre l’effet d’une hausse des prix ; il ne prédit pas l’inflation future.
À l’échelle du pays, les marges de manœuvre sont également sous pression. À la fin du deuxième trimestre 2026, la dette publique française atteignait 3 595,5 milliards d’euros, soit 119 % du PIB, selon l’Insee.
Côté retraite, le rapport du COR (Conseil d’orientation des retraites) publié en juin 2026 estime le déficit du système à 5,1 milliards d’euros en 2025, hors produits et charges financiers.
Son scénario de référence projette encore 6,8 milliards de déficit en 2030, sous les hypothèses retenues et à réglementation inchangée.
Notre conviction face à ces contraintes : votre sécurité financière mérite plusieurs sources de revenus et un plan que vous comprenez.
Compter uniquement sur la poursuite de votre activité, puis sur votre pension, laisse une question ouverte : qui financera l’écart avec la vie que vous souhaitez conserver ?
Le danger : découvrir trop tard que votre patrimoine ne peut pas prendre le relais
Un appartement valorisé plusieurs centaines de milliers d’euros ne règle pas automatiquement vos dépenses mensuelles.
Une assurance-vie n’est pas forcément organisée pour vous fournir des revenus.
Une entreprise peut représenter l’essentiel de votre richesse tout en concentrant l’essentiel de vos risques.
Vous pouvez donc avoir beaucoup construit et rester dépendant de votre prochain mois de travail.
C’est ce décalage que Leverage Gestion Privée veut aider à réduire : transformer un patrimoine accumulé au fil des années en une organisation capable de soutenir vos projets.
Avant d’aller plus loin, une précision s’impose.
Nos liens, en toute transparence. Le Journal de l’Investisseur et Leverage Gestion Privée appartiennent au groupe OXCPS. Ils ont été fondés par Bastien Puccini, Samuel Rahmine et Adrien Viard. Leverage est la filiale du groupe dédiée aux placements et au conseil patrimonial, ainsi que le partenaire officiel du JDI. Notre recommandation s’inscrit dans ce lien économique. Nous vous présentons ici ses fondements pour vous permettre de juger par vous-même.
À l’origine, une question : à qui profite vraiment le conseil ?
Avant Leverage, Bastien Puccini travaille dans un cabinet de gestion privée parisien.
Il reçoit des familles venues parler de leur retraite, de leurs enfants, de ce qu’elles ont mis des années à construire.
Dans son récit de cette période, il décrit un malaise : placer des produits maison et des objectifs commerciaux.
Une conviction prend forme : avant de choisir un placement, il faut comprendre la vie qu’il doit contribuer à financer.
En 2021, avec Samuel Rahmine et Adrien Viard, il lance le Journal de l’Investisseur. Plus de 200 articles sont publiés en un an. Le média dépasse les 1 000 lecteurs quotidiens.
Puis les lecteurs demandent à passer de la compréhension à l’action.
Leverage Club naît en 2022. Les associés valident leur approche sur leur propre patrimoine, développent leur réseau et structurent le projet.
En septembre 2024, ils quittent leurs postes pour s’y consacrer entièrement.
Leverage Club devient Leverage Gestion Privée en 2025. Une société dédiée est constituée en décembre, au capital de 50 000 euros.
Aujourd’hui, Leverage est immatriculée à l’ORIAS, notamment en qualité de Conseiller en Investissements Financiers, et membre de la CNCGP, association agréée par l’AMF et l’ACPR.
Selon les chiffres communiqués par le cabinet, 12 collaborateurs accompagnent plus de 400 familles et conseillent plus de 50 millions d’euros d’actifs.
Construire votre capacité à tenir, puis votre liberté de choisir
Une stratégie patrimoniale commence par des questions parfois inconfortables.
- Combien coûte réellement votre niveau de vie ?
- Quelle part dépend de votre présence au travail ?
- Quelles sommes devez-vous pouvoir mobiliser rapidement ?
- Combien pourriez-vous perdre sans compromettre vos projets ?
Ces réponses permettent de distinguer ce qui doit rester disponible, ce qui peut être investi et les risques que vous pouvez assumer.
C’est le principe de l’interconnexion patrimoniale, au cœur de la Formule Leverage : relier épargne, immobilier, financement, assurance et transmission.
Votre patrimoine ressemble parfois à une maison agrandie au fil des années.
Chaque pièce a son utilité. Mais personne n’a vérifié récemment si l’ensemble tient debout.
Le travail consiste à reprendre le plan.
Un arbitrage immobilier peut libérer du capital, mais déclencher de la fiscalité. Un investissement peut produire des revenus potentiels, mais immobiliser les fonds. Un financement peut ouvrir des possibilités tout en augmentant les engagements.
Chaque décision doit être évaluée pour ce qu’elle apporte et pour ce qu’elle vous oblige à supporter.
Leverage privilégie notamment des investissements dont la rémunération est fixée contractuellement à l’avance.
Cela apporte de la visibilité sur les flux attendus, sans garantir leur paiement ni le remboursement du capital.
Défaut, perte en capital et illiquidité restent des risques à examiner.
La confiance commence par des réponses précises
Comment le cabinet sélectionne-t-il ses solutions ? Comment est-il rémunéré ? Où va votre argent ?
Leverage indique ne proposer aucun produit maison et sélectionner ses solutions auprès de grands noms comme Rothschild & Co, Wealins, UBS, et bien d’autres..
Le cabinet annonce 0 % de frais de gestion facturés par lui sur votre patrimoine.
Les honoraires de mission sont précisés dans la lettre de mission.
Pour les opérations concernées, une rémunération est facturée aux porteurs de projet.
Vos fonds ne transitent pas par le cabinet. Ils sont versés directement auprès des établissements concernés.
Enfin, un Gestionnaire Privé de Leverage suit votre dossier et coordonne l’accompagnement, avec l’appui de notaires, avocats, fiscalistes et experts-comptables selon les besoins, et vous conservez la décision.
Le cabinet affiche un rendement cible de 10 % par an, net de frais et avant fiscalité.
Cet objectif n’est pas garanti et ne convient pas à tous les profils.
Les investissements retenus peuvent entraîner une perte en capital et une indisponibilité des fonds.
Préparer son avenir suppose aussi de savoir renoncer à un rendement lorsque le risque dépasse ce que l’on peut supporter.
Le vrai projet : ne plus être obligé de travailler au même rythme toute sa vie
L’ambition de Leverage tient dans une phrase :
Remplacer progressivement les revenus de votre travail par les revenus de votre capital.
Le rythme et la faisabilité dépendent de votre situation, du capital disponible et des risques acceptables.
Pour certains, l’objectif sera de compléter leur retraite. Pour d’autres, de financer une journée de travail en moins, une transition professionnelle ou davantage de temps avec leurs enfants.
Bastien Puccini le résume ainsi :
« Accumuler un million d’euros et organiser un million d’euros pour en tirer des revenus sont deux savoir-faire différents. »
C’est à cette seconde compétence que Leverage entend consacrer son accompagnement.
Vous connaissez la valeur de votre patrimoine. Connaissez-vous votre marge de sécurité ?
Le Journal de l’Investisseur recommande de rencontrer Leverage pour mettre cette question à plat.
Un premier échange privé de 45 minutes, offert et sans engagement, est proposé en visioconférence ou dans les bureaux de Paris et de Lyon.
Vous pourrez exposer votre situation, vos préoccupations et vos objectifs, puis comprendre ce qu’un accompagnement pourrait vous apporter. Le conseil personnalisé intervient après l’étude complète de votre situation et la signature d’une lettre de mission.
Le bon moment pour préparer le relais, c’est lorsque vous avez encore le choix du calendrier.
Je réserve mes 45 minutes pour faire le point
Vous préférez commencer par une première exploration ?